領収書と領収証の違いを徹底解剖!レシート経費精算と法的効力の真実
ビジネスの現場や日々の買い物で手渡される「領収書」と「領収証」。字面はそっくりでありながら、宛名を手書きしてもらうべきか、レジから吐き出されるレシートで事足りるのか、迷った経験を持つビジネスパーソンは少なくありません。2026年を迎え、インボイス制度(適格請求書等保存方式)や改正電子帳簿保存法が完全に定着した今、曖昧な知識のまま処理を続けると、思わぬ税務リスクを背負い込むことになります。
実のところ、両者の本質的な役割は同じでありながら、商習慣上の使われ方や記載項目には明確な差異が存在します。さらには「手書きの領収書よりもレジのレシートのほうが税務上の証拠能力が高い」という意外な現実も浮き彫りになってきました。日々の経費精算をスムーズに進め、税務署からの指摘を完璧に防ぐための必須リテラシーを徹底的に紐解きます。
📌 【この記事の重要ポイントまとめ】
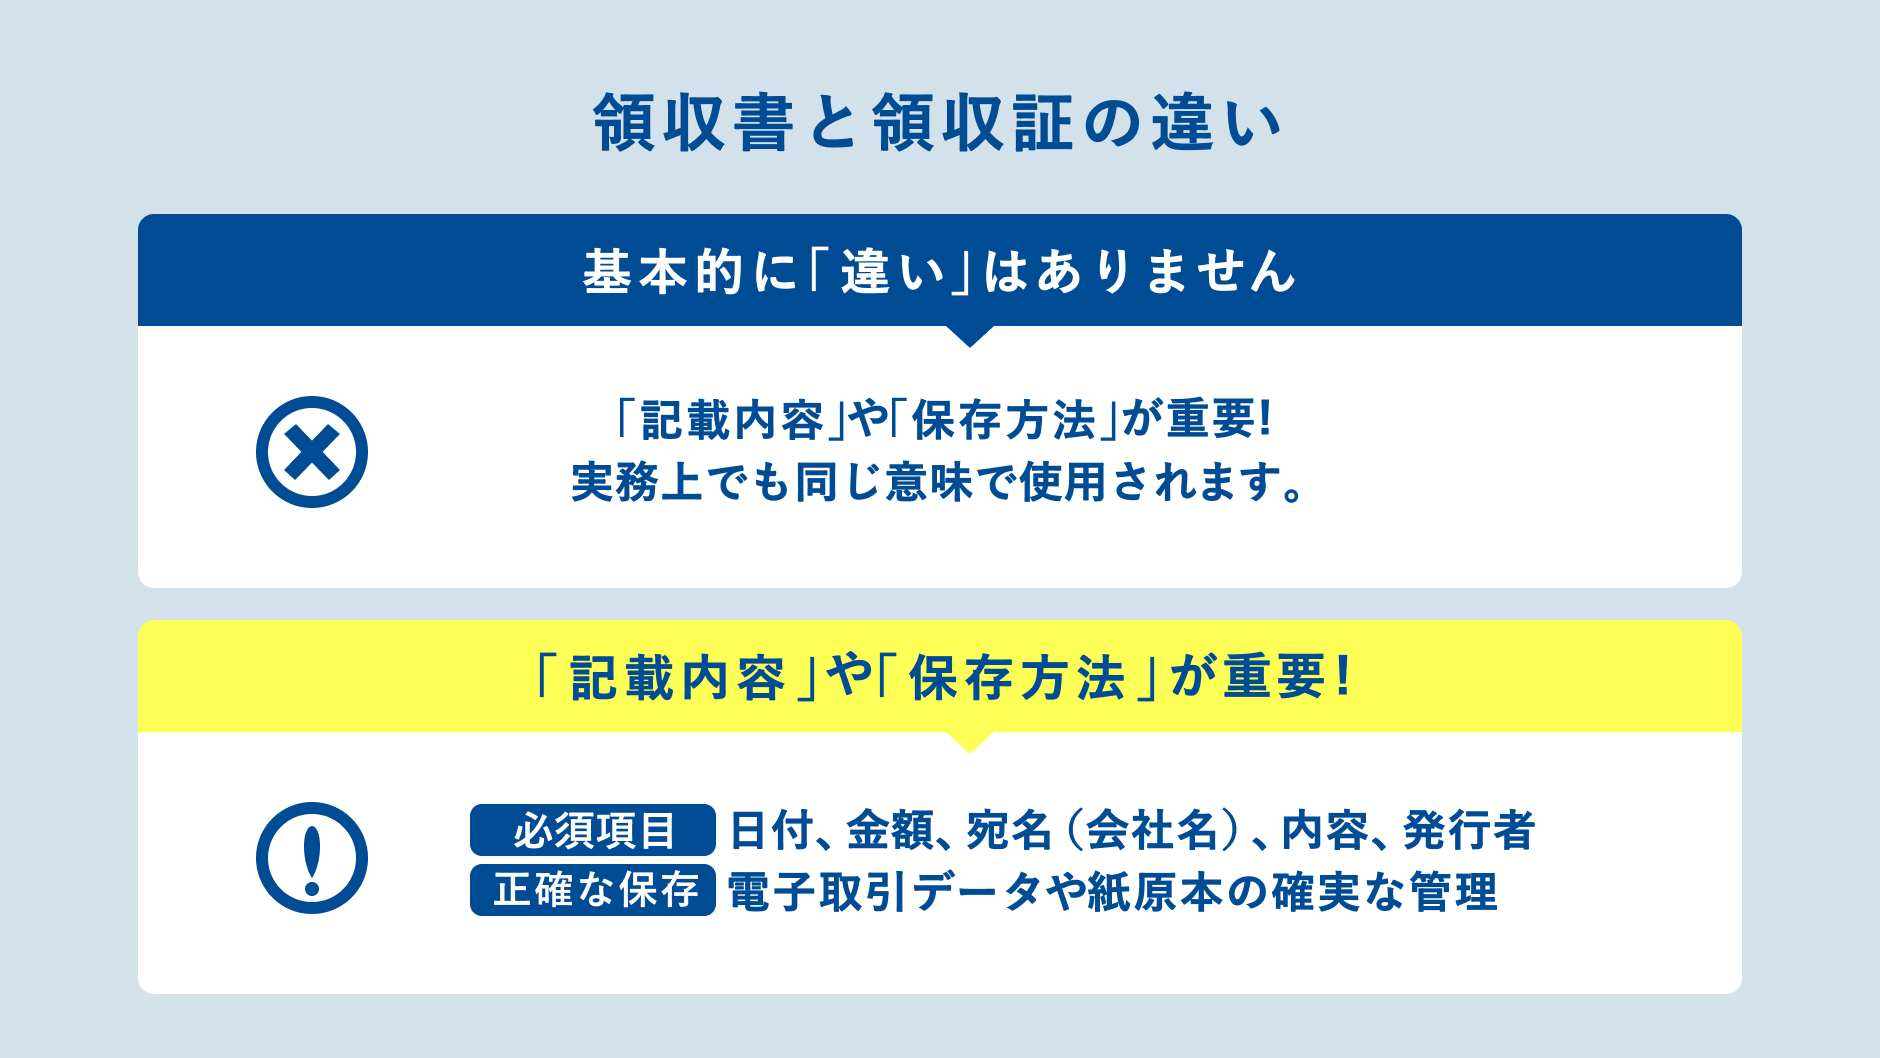
- 要点1:「領収書」と「領収証」は民法上の受取証書として同等の法的効力を持つが、慣例として領収証は代金決済の完了を直接証明する意味合いが強い。
- 要点2:経費精算では手書き領収書よりも品名・日付が詳細に印字されたレシートのほうが税務調査において信頼されるケースが多い。
- 要点3:インボイス制度下では名称の如何を問わず「登録番号」や「税率ごとの対価」などの記載要件を満たした適格請求書であるかが成否を分ける。
【法的根拠】領収書と領収証の違いと「受取証書」としての本質
日常会話では混同されがちな「領収書」と「領収証」ですが、法律上の位置づけを辿ると興味深い事実が見えてきます。法律用語として明確に規定されているのは、実はどちらでもなく民法第486条に記された「受取証書」という概念です。弁済(支払)を行った者は、弁済を受領した者に対して受取証書の交付を請求できる権利を有しており、領収書も領収証もこの受取証書の一種に分類されます。
では、言葉のニュアンスにどのような差があるのでしょうか。実務慣例として「領収証」は、金銭の受け渡しがその場で完了したことを直接的に「証する(証明する)」証拠書類というニュアンスが強く、金融機関の振込受領書や金銭受領時に発行される「代金受取証」に近い厳格な響きを持ちます。一方で「領収書」は、取引全体をカバーする受取文書全般を指す包括的な呼び名として定着しています。
グローバル取引における領収書と領収証の英語表記を見ても、その性質が読み取れます。一般的な受領書は「Receipt(レシート)」と表現されますが、より公的・確定的な証拠書類としては「Official Receipt」や、支払いの完了を担保する「Voucher」という語が充てられます。呼び名が何であれ、代金授受の事実を証明する領収証の法的効力そのものに優劣はありません。
【経費精算の盲点】領収書とレシートの違いと「上様」宛名の危険性
「経費精算にはレシートではなく手書きの領収書をもらわなければならない」という古い社内ルールに縛られてはいないでしょうか。現場レベルで交わされるこの思い込みは、現代の税務実務においてはむしろ逆効果を生む場合があります。税務調査で問われるのは書類のタイトルではなく、「いつ・誰が・どこへ・何を目的として・いくら支払ったか」という取引の透明性です。
手書きの領収書は、宛名や但し書きが記載される利点がある反面、購入した具体的な品目内訳が省略されがちです。対照的に、POSレジから出力されるレシートには、購入日時、店舗名、商品ごとの単価、適用税率が改ざん不可能なデジタルデータとして克明に印字されます。そのため、税務署の調査官から見ても、レシートのほうが私的流用や架空経費の疑いを挟む余地が少なく、証拠資料としての信用度が高いと評価される場面が多々あります。
さらに注意を払うべきは、経費精算における領収書の宛名です。昔ながらの慣行である「上様」や「宛名なし」は、取引の相手方を特定できないため、経費計上の否認リスクを著しく高めます。社内規定はもちろん、税法上の安全性を担保するためにも、会社名(法人名)または個人事業主の屋号・氏名を正確にフルネームで記載してもらうのが鉄則です。
【2026年最新基準】インボイス制度が変えた「適格請求書」の絶対ルール
2023年10月の導入から年月が経過し、ビジネスの標準規格となったインボイス制度(適格請求書等保存方式)。この制度下において、書類の表題が「領収書」であるか「領収証」、あるいは「レシート」であるかは一切問われません。仕入税額控除を適用するために必要なのは、その書類が「適格請求書」の法定要件を漏れなく満たしているかどうかに尽きます。
不特定多数の顧客に対して領収書等を発行する小売業、飲食店業、タクシー業などの特定業種においては、「適格簡易請求書(簡易インボイス)」の交付が認められています。簡易インボイスであれば、宛名が省略されたレシート形式であっても正式な控除対象書類として成立します。必須となる記載項目は以下の通りです。
- 適格請求書発行事業者の氏名または名称および「登録番号(T+13桁)」
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 税率ごとに区分して合計した対価の額および適用税率
- 税率ごとに区分した消費税額等(または適用税率のいずれか)
手書きの領収書を受け取った際、店側の登録番号のスタンプ押し忘れや税率区分の記載漏れがあると、適格請求書とみなされません。確認を怠れば税務調査における領収証の否認リスクに直結し、自社が余分な消費税を納付する羽目になるため、受け取ったその場での記載チェックが不可欠です。
【実務の落とし穴】但し書きの書き方・印紙税・電子保存の保存期間
経理実務においてミスが集中しやすいのが、「但し書き」「印紙税」「保存管理」の3大領域です。これらは日常のルーティン作業になりがちですが、法令違反のトリガーとなりやすいため入念な点検が求められます。
まず、領収書の但し書きの書き方において、「お品代として」「代金として」といった曖昧な文言は避けるべきです。何を購入したのかが外部から判別できない但し書きは、税務調査時に使途不明金として追及される格好の標的となります。「書籍代(専門書)として」「得意先との会議用飲食代として」のように、業務関連性が第三者にも一目で伝わる客観的な具体性を記述させることが防衛策になります。
次に、紙の文書を発行する際に発生する領収証の印紙税貼付基準です。現行法規上、記載された売上代金が5万円未満(税抜)であれば非課税となり、収入印紙を貼る必要はありません。5万円以上になると金額に応じた印紙の貼付と消印が必要になりますが、ここで見逃せないのがデジタル化の恩恵です。PDFなどの電子メール送信やWEB発行システム経由で交付された領収証は、印紙税法上の「文書の作成」に該当しないため、金額に関わらず印紙税は完全に非課税となります。
そして受領した後の管理には、電子帳簿保存法に基づく保存期間が厳密に定められています。法人の場合、確定申告書の提出期限の翌日から原則7年間(欠損金が生じた事業年度は最長10年間)にわたる原本または電磁的記録の保存義務が課されています。スキャナ保存や電子取引データの保存要件をクリアしていない場合、青色申告の承認取り消しや追徴課税という重いペナルティが科されるため、厳格なデータ管理体制の構築が急務です。
【トラブル防止】領収書の再発行理由と二重請求リスクの防壁
「出張先でもらった領収書を紛失してしまったので、もう一度発行してほしい」という依頼は、店舗側からすれば最も警戒すべき要請の一つです。領収書の再発行を拒否される正当な理由には、店舗側が背負う深刻な法的・税務的リスクが潜んでいます。
もし同じ取引に対して領収書を2枚発行してしまうと、紛失したはずの1枚目が後から発見された場合、経費の二重計上や架空経費の作成に悪用されかねません。万が一そのような不正に加担したとみなされれば、発行元である店舗側も税務署から共謀を疑われ、社会的信用を失墜させるリスクを抱えます。そのため、大半の企業や店舗は社内規定で再発行を原則禁止としています。
万一、紛失や破損によって再発行を依頼せざるを得ない場合は、紛失届の提出とともに「再発行(REISSUE)」と明確に朱書きされた書類の発行を交渉するのが通例です。それでも断られた場合は、無理に再発行を迫るのではなく、以下の代替手段を講じて支払いの客観的証拠を確保するのがビジネス上の正しい作法です。
- クレジットカードの利用明細書と加盟店控えのセット保存
- 金融機関の振込明細書(利用明細票)や通帳の記帳記録
- 取引相手から事前に受領した請求書・納品書と支払履歴の突合
- どうしても証拠書類が存在しない場合に限り作成する「出金伝票」(支払先、日付、金額、購入理由を詳細に自社記録)
【領収書と領収証の違い】に関するよくある質問(FAQ)
Q1:領収証と領収書、書類に印字されているタイトルによって法的効力に差はありますか?
A1:法的な効力に差はありません。どちらも民法第486条に定められた「受取証書」として、金銭の支払いが完了した事実を証明する力を持っています。重要なのは表題の文字ではなく、日付、発行者、宛名、金額、具体的な取引内容が正確に記録されているかどうかです。
Q2:クレジットカード決済をした際、店から領収書をもらっても収入印紙が貼られていないのはなぜですか?
A2:クレジットカード決済は信用取引(信販会社による立替払い)であり、その場では現金の受領が発生していないためです。印紙税法上の「金銭または有価証券の受取書」に該当しないため、決済金額が5万円を超えていても収入印紙の貼付義務はありません。ただし、領収書内に「クレジットカード利用」の旨が明記されている必要があります。
Q3:インボイス制度導入後、手書き領収書に宛名がないものは完全に経費として使えませんか?
A3:小売店、飲食店、タクシーなど、法律で「適格簡易請求書」の発行が認められている業種から受け取った領収書やレシートであれば、宛名がなくても仕入税額控除の対象として認められます。しかし、卸売業や一般的なサービス業など簡易インボイスが認められない取引では、正規の宛名記載がなければ仕入税額控除を受けられません。トラブル防止のためにも、宛名は正確に記載してもらう習慣を徹底することが推奨されます。
まとめ:形式的な名称にとらわれない確実な証憑管理を
「領収書」と「領収証」という言葉の使い分けは、長らく日本の商習慣におけるマナーやニュアンスの違いとして語られてきました。しかし、ペーパーレス化とデジタルインフラが高度に整備された現在において、本質的に見据えるべきは書類の名称ではなく「情報の真正性と網羅性」です。
手書きの領収書を盲信するあまり、品名が抜け落ちた書類を漫然と処理する時代は終わりました。インボイスの要件を満たしたレシートの積極的な活用、電子帳簿保存法に準拠したデータ保管、そして曖昧な但し書きを排した透明性の高い経費計上こそが、組織と個人の信用を守る最強の防壁となります。日々の細かな証憑書類に対する解像度を引き上げ、無用な税務リスクのないスマートなバックオフィス業務を実現していきましょう。 (出典: 領収 書 領収証 違い(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。