専従者給与の適正額と節税の落とし穴|税務署に否認されない重要条件
家族経営の個人事業主にとって、家族への給料を経費に算入できる制度は手元に残る資金を最大化する強力な手段です。しかし、支給額の設定や事前の届出手続きを甘く見ていると、税務調査での否認や思わぬ社会保険料の負担増など、取り返しのつかない落とし穴に直面します。
2026年の確定申告実務においても、形式的な書類提出だけでなく「実態に見合った対価かどうか」が厳格に問われています。損をしない適正金額の相場から配偶者控除との比較、税務署に否認されないための防衛策まで、現場目線で詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専従者給与は全額を経費算入できるが、配偶者控除や扶養控除との併用は法律上認められない。
- 要点2:上限額に一律の法定基準はなく、他社相場や業務実態から乖離した高額支給は税務調査で即座に否認対象となる。
- 要点3:節税効果を最大化するには、事前届出書の提出期限厳守と社会保険・所得税のバランス計算が不可欠である。
【基本と仕組み】専従者給与とは?白色申告の控除との決定的な違い
個人事業主が配偶者や親族に支払う給料は、原則として必要経費になりません。この原則の例外として認められている仕組みが専従者給与です。一般的に活用される青色申告と、簡易的な白色申告とでは、経費化できる枠組みが根本から異なります。
青色申告事業者が利用できる制度では、事前に税務署へ届け出た金額の範囲内であれば、実際に支払った給与の全額を必要経費として算入できます。これに対し、白色申告の事業専従者控除は、事業主の所得に応じて配偶者で年間最大86万円、その他親族で50万円の定額控除にとどまります。
個人事業主の節税対策として本格的に所得分散を図るなら、青色申告への移行が前提条件です。ただし、給与を経費化するためには以下の専従者給与の支払要件と条件をすべて満たす必要があります。
対象となる親族は「事業主と生計を一にする15歳以上の配偶者または親族(高校生・大学生等を除く)」であり、「年間を通じて6か月超(年の途中で開業等の場合は従事可能期間の2分の1超)、事業に専ら従事していること」が必須です。他社でフルタイム勤務している家族や、学業が本分の学生は対象外となる点に注意してください。
【金額設定の相場と上限】損をしない目安と税務署に否認されない実務基準
多くの事業主が頭を悩ませるのが「いくら支給するのが最も得なのか」という金額設定の問題です。法律上の上限金額は定められていませんが、税務上は「労務の対価として相当と認められる金額」という明確な歯止めが存在します。
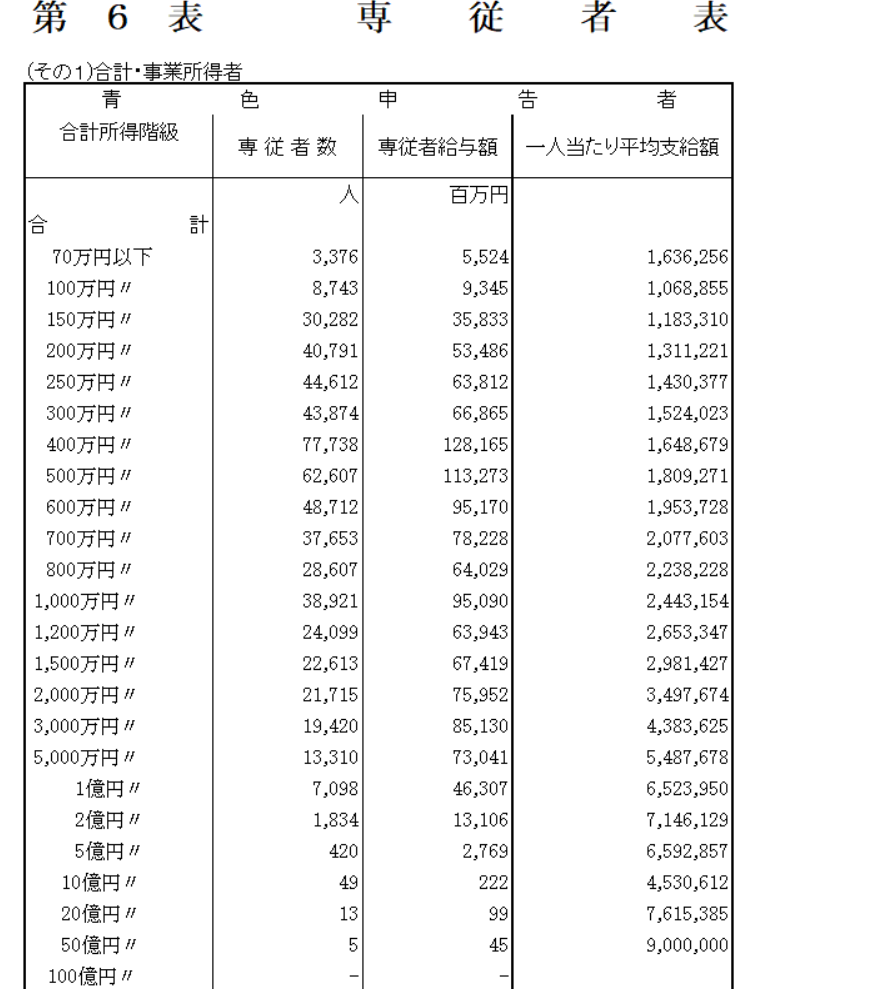
実務における専従者給与の上限と相場は、業務内容や稼働日数によって左右されますが、一般的な事務補助や店舗スタッフであれば月額15万円〜25万円程度(年収180万〜300万円前後)が一つの目安です。同業他社で同等の職務に従事する一般従業員の給与水準や、事業主全体の利益規模と比較して不自然に高額な場合、過大役員報酬と同様に税務調査でメスが入ります。
専従者給与の税務調査対策において、調査官は以下の客観的事実を徹底して検証します。
給与額の妥当性を証明するために、出勤簿やタイムカードの整備、日々の業務日誌、メールやチャットツールの業務履歴など、実際に事業へ従事していた客観的証拠を日常的に残しておく習慣が身を守る防壁となります。
【見落とし厳禁】配偶者控除との併用不可と社会保険加入義務の落とし穴
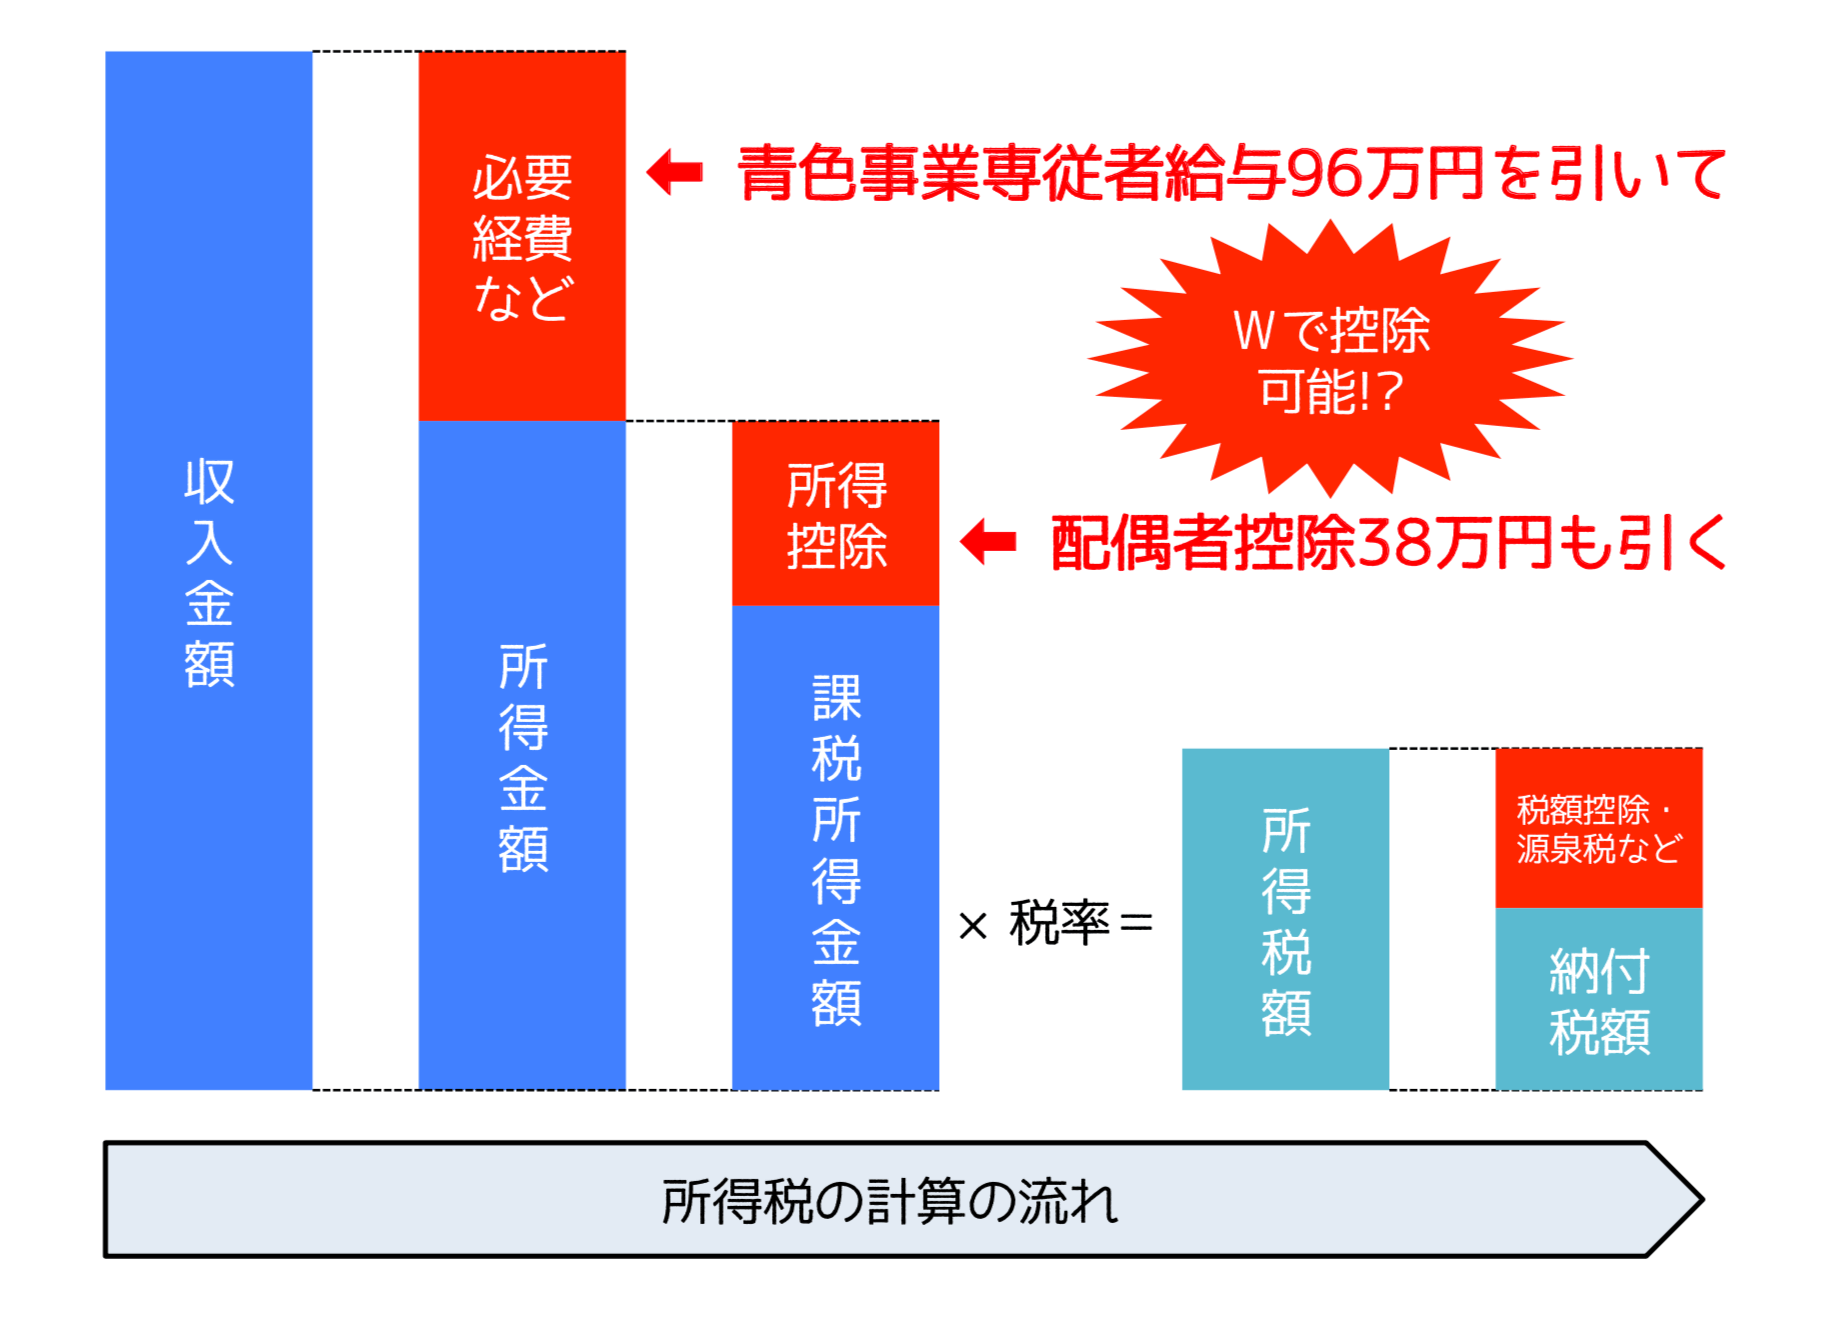
専従者給与を活用するうえで最大の注意点は、配偶者控除との併用不可という税法上のルールです。青色事業専従者として給与を1円でも受け取った年は、事業主側で配偶者控除や配偶者特別控除、扶養控除を適用できません。
例えば、配偶者に年間50万円程度の少額給与を支払う場合、給与分の経費計上額よりも、本来受けられたはずの配偶者控除(最大38万円)や各種税額控除を失うマイナスの方が大きくなり、世帯全体の手取りが減ってしまうケースがあります。年間の専従者給与額は、控除喪失分を十分に上回る水準(最低でも年間100万円以上など)で慎重にシミュレーションする必要があります。
さらに見過ごせないのが専従者給与のデメリットと注意点の一つである社会保険の壁です。事業所が法人ではなく個人事業であっても、常時5人以上の従業員を使用する法定業種(サービス業・飲食業など一部を除く)の場合、条件を満たす専従者にも専従者の社会保険加入義務が発生します。事業主側の社会保険料折半負担や専従者本人の社会保険料負担が重なり、節税効果が相殺されるリスクを計算に入れておかなければなりません。
【提出書類と書き方】「青色事業専従者給与に関する届出書」と納期の特例
専従者給与を経費にするためには、支給を開始する前に所轄税務署へ「青色事業専従者給与に関する届出書」を提出しなければなりません。提出期限は原則として適用しようとする年の3月15日まで(1月16日以降に新規開業した、または専従者が増えた場合はその日から2か月以内)と厳格に定められています。
届出書の作成において注意すべき項目は「給料の額(月額・賞与の基準)」と「職務の内容」です。届出書に記載した上限額を超えて支給した分は経費として認められません。将来的な昇給を見越し、届出書の記載額は実態から離れすぎない範囲でやや余裕を持った金額を記入しておくのが実務上の定石です。
また、専従者へ給与を支払う際は、毎月の源泉徴収事務が発生します。個人事業主にとって毎月10日の源泉所得税納付は大きな負担となるため、「源泉所得税の納期の特例承認申請書」をあわせて提出してください。この特例を受けることで、給与の支払人員が常時9人以下の事業主は、毎月の納付を年2回(7月10日と翌年1月20日)にまとめることが可能になります。
【2026年最新】確定申告手順と青色申告決算書の書き方マニュアル
専従者給与を計上する年の決算では、通常の青色申告決算書とは異なる専用の記載ステップを踏みます。2026年最新の確定申告手順における主要な流れと青色申告決算書の書き方は以下の通りです。
1ページ目の損益計算書「専従者給与」の欄に年間の支給総額を転記し、2ページ目の「給料賃金の内訳」「専従者給与の内訳」に、専従者の氏名・続柄・年齢・従事月数・支給額・源泉徴収税額を正確に記載します。届出書に記載した金額の枠内に収まっているかを必ず突合してください。
e-Taxによる電子申告を行う場合、届出内容との照合が自動化されており、記載漏れや数字の不整合があるとエラーや確認連絡の原因になります。事前に作成した源泉徴収簿や賃金台帳の数値をそのまま正確に反映させることが申告完了への近道です。
【専従者給与】に関するよくある質問(FAQ)
Q1:専従者として給与を受け取りながら、他社で短時間のパート勤務をすることはできますか?
A1:原則として認められません。専従者の要件は「専らその事業に従事すること」です。ごく短時間の単発的な副業等を除き、他社で定期的なパートやアルバイトを行っていると、税務調査で「事業専従」の実態が否定され、全額経費算入が取り消されるリスクが極めて高くなります。
Q2:年度の途中で業績が好調になったため、届出書に書いた金額より多く給与を支払ってもよいですか?
A2:事前の届出上限額を超える支給分は経費として認められません。支給額を引き上げたい場合は、事前に「青色事業専従者給与に関する変更届出書」を提出する必要があります。変更届を提出した日以降の支給分から増額が有効となります。
Q3:専従者にボーナス(賞与)を支給することは可能ですか?
A3:可能です。ただし、「青色事業専従者給与に関する届出書」の賞与欄にあらかじめ支給時期や上限額を記載している場合に限られます。届出に記載がない賞与の支給は経費不算入となるため、当初の届出時に賞与の支給予定を含めておくことが不可欠です。
まとめ:適切な専従者給与で事業の成長と確実な節税を両立
専従者給与は、家族の協力を正当に評価しつつ事業の課税所得を圧縮できる優れた制度です。しかし、形式的な節税テクニックだけを追い求めて実態を伴わない金額設定を行えば、税務否認による追徴課税や控除喪失による世帯手取りの減少といった手痛い打撃を受けることになります。
業務実態の明確な記録、適正な相場観に基づいた金額設定、そして期限内の確実な書類提出。これら3つの鉄則を守ることが、2026年の税制環境下で健全に事業を拡大させるための強固な基盤となります。 (出典: 専従 者 給与(Yahoo!ニュース))

毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。