分割払いとリボ払い決定的な違い!手数料で大損しない基準を徹底解説
買い物の会計時やネット通販の決済画面で、当たり前のように提示される「分割払い」と「リボ払い」。どちらも高額な買い物の支払いを先延ばしにできる便利な機能ですが、両者の仕組みを曖昧に理解したまま利用すると、気づかぬうちに雪だるま式に手数料が膨らみ、家計を大きく圧迫しかねません。
「毎月の支払いが数千円で済むから」という理由だけで選ぶのは極めて危険です。本稿では、金融取材を長年続ける記者の視点から、分割払いとリボ払いの決定的な構造差から支払い総額シミュレーション、失敗しない賢い選択基準までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「支払回数」を指定して完済時期を固定する仕組み、リボ払いは「月々の支払額」を固定して残高全体に金利がかかり続ける仕組みである。
- 要点2:リボ払いが危険視される最大の理由は「残高スライド元利定額方式」により、元金が減らずに手数料ばかり払い続ける構造に陥りやすいため。
- 要点3:カード決済で手数料を一切払いたくない場合は「2回払い」や「ボーナス一括払い」の活用が鉄則であり、長期返済には随時の繰り上げ返済が欠かせない。
【基礎知識】分割払いとリボ払いの決定的な違いとは?仕組みを徹底比較
店頭やECサイトのレジに進むと、どちらも「支払いを小分けにする手段」として同列に扱われがちです。しかし、金融工学的な観点から見れば、両者の設計思想はまったく異なります。その本質的な違いは「回数を決めるか、月額を決めるか」という点に集約されます。
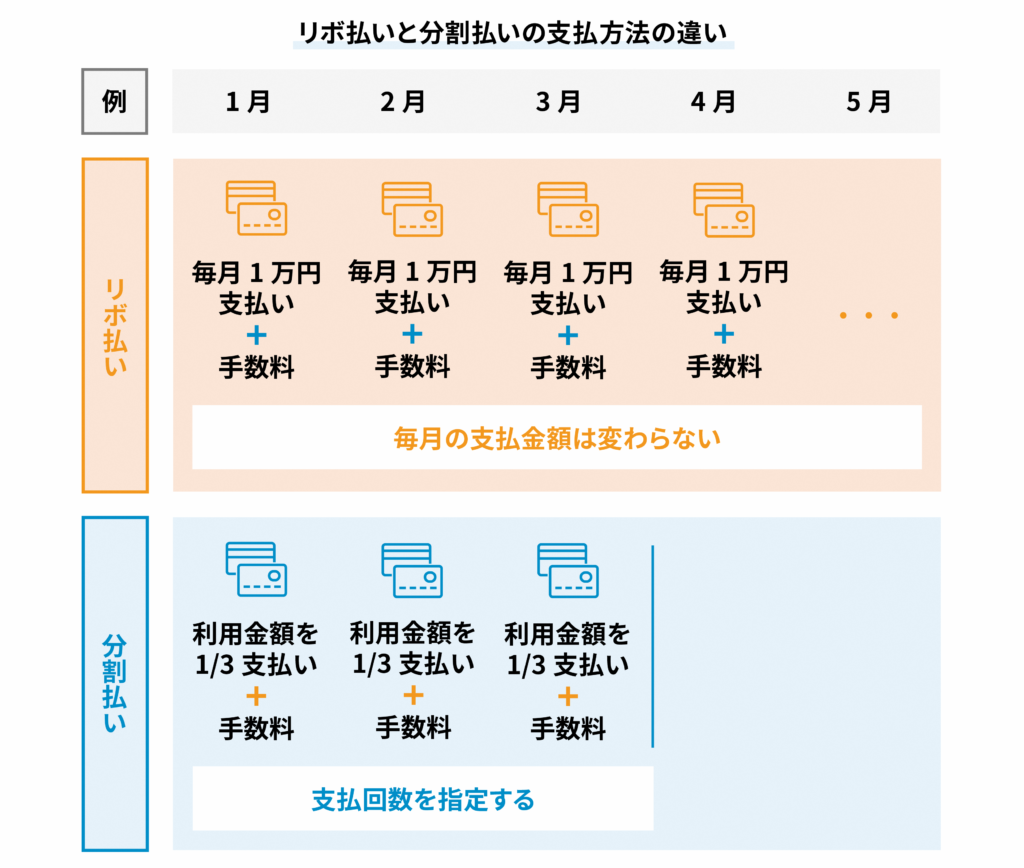
分割払いは、購入した商品ごとに「3回」「6回」「12回」「24回」といった具体的な支払回数をあらかじめ指定します。回数を指定するため、完済する時期が契約時点で明確に決まるのが最大の特徴です。複数回に分けて支払うことで毎月の負担を平準化しつつも、支払いが終わるゴールが見えている安心感があります。
対照的にリボ払い(リボルビング払い)は、購入件数や利用金額にかかわらず、あらかじめ設定した「毎月1万円」などの固定額を支払い続ける仕組みです。いくら大きな買い物をしても月々の支出額が変わらないため、短期的には家計管理がしやすく見えます。しかし、ここに大きな落とし穴が潜んでいます。利用残高全体に対して包括的に手数料が課され続けるため、完済時期が後ろへ後ろへと伸びてしまうのです。
なぜ「リボ払い地獄」に陥るのか?危険な理由と残高スライド元利定額方式の罠
ネット上やSNSで頻繁に目にする「リボ払い地獄」というフレーズ。単なる脅し文句ではなく、返済の現場では極めて深刻な事態が日常的に発生しています。リボ払いが危険視される最大の根拠は、多くのクレジットカードで標準採用されている残高スライド元利定額方式の存在です。
この方式は、カードの利用残高に応じて月々の最低支払額が自動的に変動(スライド)し、その支払額の中に利息(手数料)が含まれるシステムを指します。たとえば利用残高が30万円のとき、月々の支払額が1万円に設定されているケースを考えてみましょう。
一般的なクレジットカードのリボ払い手数料は実質年率15.0%に設定されています。残高が30万円ある段階では、初月に発生する利息だけで約3,750円に達します。つまり、毎月1万円を真面目に引き落とされていても、実際に借金元金の返済に充てられているのは約6,250円にすぎないのです。支払額の大半を手数料に吸い取られ、元金が一向に減らない状態が長く続きます。
さらに危険なのは、「支払額が一定だから」と心理的な危機感が麻痺し、残高が減っていない状態のまま別の買い物をしてしまうケースです。残高が増えれば手数料の割合がさらに膨らみ、最終的には「毎月払っているのに元金がほぼ減らない」という負のスパイラルへと転落します。
【徹底検証】どっちがお得?10万円・30万円の支払い総額シミュレーション
分割払いとリボ払いでは、最終的に支払う金銭にどれほどの差が生まれるのでしょうか。一般的なクレジットカードの実質年率15.0%を基準に、具体的な金額でクレジットカード手数料計算を行い、比較してみましょう。
まずは10万円の最新家電を購入した場合の比較です。
分割払いで「10回払い」を選択した場合、月々の支払額は約10,700円となり、発生する手数料の総額はおよそ6,900円、支払い総額は約106,900円となります。一方、リボ払いで「毎月5,000円コース」を選んだ場合、支払回数は24回に及び、手数料総額は約15,000円へと跳ね上がります。同じ10万円の買い物であっても、支払う手数料には2倍以上の開きが生じます。
次に、より高額な30万円の買い物をした場合をシミュレーションします。
分割払い「12回(1年完済)」を選んだ場合、手数料総額は約25,000円です。これに対し、リボ払いで「毎月1万円返済」を続けた場合、完済までに要する期間は39ヶ月(3年3ヶ月)に達し、手数料総額は実に78,000円以上にまで膨らみます。
結論として、「支払い総額を抑えて早く完済したい」のであれば分割払いが圧倒的にお得です。リボ払いは毎月のキャッシュフローを極限まで低く抑え込める代償として、莫大な金銭的コストを支払っているにすぎません。
手数料ゼロの裏ワザも!分割払い手数料無料になる「2回払い」の活用術
「分割払いは便利だけれど、余計な手数料は1円たりとも払いたくない」と考えるスマートな読者に向けて、ぜひ覚えておきたい決済ルールがあります。それが「2回払い」と「ボーナス一括払い」の活用です。
一般的に、クレジットカードの分割払いで手数料が発生するのは「3回払い以上」からです。ほとんどの大手カード会社において、2回払いを選択した場合は分割払い手数料無料が適用されます。10万円の買い物をした場合、翌月と翌々月にそれぞれ5万円ずつ請求され、金息や手数料は一切かかりません。
高額な出費が生じた際、1回払いでは家計のやりくりが厳しい月であっても、2回払いに指定するだけで手数料負担ゼロのまま支払いを分散できます。ただし、利用する店舗やオンラインショップの決済システムによっては「2回払い」に対応していない場合もあるため、決済画面で選択肢が表示されるかを事前に確認しておく必要があります。
2026年最新金利動向とクレジットカード利用限度額への意外な影響
近年の金融市場における利上げトレンドを受け、2026年最新金利動向においても各種ローンの金利水準は注目を集めています。クレジットカードのショッピングリボ・分割手数料は法定上限(出資法・利息制限法)に近い実質年率15.0%前後で推移しているものの、一部のカード会社では附帯サービスの縮小や遅延損害金利率の見直しなど、実質的なコスト管理が厳格化しています。
また、見落としがちなのがカード利用限度額への影響です。リボ払いや長期の分割払いを利用している間、その未払金残高はすべてショッピング利用枠を圧迫し続けます。
たとえば利用限度額が50万円のカードで、リボ払いの残高が30万円残っている場合、日々の買い物に使える枠は残り20万円しかありません。公共料金やサブスクリプションの自動引き落としを同じカードに集約している場合、限度額オーバーによる決済エラーが発生し、信用情報に傷がつくリスクすらあります。「利用可能枠の空きが常にあるか」を把握することは、健全なマネーライフを維持するための絶対条件です。
すでに利用中の人必見!手数料負担を最小限に抑える繰り上げ返済方法
「すでにリボ払いや多回数の分割払いを使ってしまっている」という場合でも、諦める必要はありません。手数料負担を劇的に圧縮するための最も有効な手段が、繰り上げ返済(一部繰上返済・一括返済)です。
クレジットカードの手数料は「日割り計算」で残高に対して発生するため、返済期間を1日でも短くし、元金を1円でも早く減らすことが直接的な節約につながります。ボーナスや臨時収入が入ったタイミングで、会員専用Webサイトや提携ATM、カスタマーセンターへの電話連絡を通じて、繰り上げ返済を実行しましょう。
たとえば、リボ残高20万円の状態で5万円だけでも繰り上げ返済に充当できれば、その後に発生する手数料のベースが即座に引き下げられ、完済時期も数ヶ月単位で前倒しされます。放置して毎月定額を払い続けることこそが、カード会社の手数料ビジネスに最も貢献してしまう行為であることを理解しましょう。
【分割払いとリボ払いの違い】に関するよくある質問(FAQ)
Q1:店頭で「リボ払いで」と頼むのが恥ずかしいのですが、あとから変更できますか?
A1:ほぼすべてのクレジットカード会社で「あとからリボ」や「あとから分割」の機能が用意されています。店頭では「1回払いで」とスマートに決済を済ませ、後日カード会社の会員アプリやWebマイページから対象の明細を選んで変更することが可能です。ただし、自動的にすべての決済がリボ払いになる「自動リボ設定」には細心の注意を払ってください。
Q2:リボ払いと分割払いは、住宅ローンなどの審査に悪影響を与えますか?
A2:明確に影響する可能性があります。個人信用情報機関(CICなど)には、現在いくらのリボ残高・分割残高があるかが正確に記録されています。特にリボ払いの残高が高額に達している場合、金融機関から「慢性的に資金繰りが厳しい状態」と判断され、住宅ローンやマイカーローンの借入可能額を減額されたり、審査に落ちたりする要因になります。
Q3:分割払いとリボ払いは、結局どちらを選ぶべきですか?
A3:原則として「分割払い」を選ぶべきです。分割払いであれば完済時期が決まっており、支払い総額も事前に把握できるためです。リボ払いは毎月の返済負担を抑えられるメリットがあるものの、金利手数料の負担が重すぎるため、資金ショートを防ぐ一時的な緊急避難を除いて常用は推奨されません。
まとめ:月々の支払額の安さに惑わされず賢いカード選択を
分割払いとリボ払いは、どちらも個人の信用力を担保にした前借りシステムに他なりません。月々の支払額が見かけ上安く設定されているからといって、購入した商品の代金そのものが安くなっているわけではないのです。
分割払いを利用する際は計画的に回数を指定し、可能な限り「2回払い」で手数料ゼロを狙うこと。そしてリボ払いを利用する際は仕組みの怖さを自覚し、常に繰り上げ返済を視野に入れること。目先の身軽さに惑わされず、手数料という目に見えないコストを正確にコントロールする姿勢こそが、あなたの資産と将来の信用を守る防壁となります。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。