ブラックリスト確認方法とCIC・JICC開示手順!消える年数と対策
クレジットカードの新規発行やスマートフォンの分割購入、住宅ローンの申し込み時に「審査に落ちてしまった」という経験をした際、多くの人が脳裏をよぎるのが「自分はブラックリストに載っているのではないか」という不安です。実際のところ、金融業界に「ブラックリスト」という名称の公的名簿が存在するわけではありません。その正体は、個人信用情報機関に登録された「異動(延滞・破産など)」という事故情報です。
2026年現在、オンライン本人確認(eKYC)の普及により、わざわざ窓口へ足を運ぶことなく、手元のスマートフォンひとつで数分から即日のうちに自身の信用情報を正確に確認できるようになりました。審査落ちの根本的な原因を突き止め、将来の資産形成や各種ローン契約をスムーズに進めるために、信用情報の開示手順と情報の消滅期間、そして正しい回復ロードマップを詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」の正体はCIC・JICC・KSCの信用情報機関に記録された「異動(事故)情報」である。
- 要点2:スマホを用いたインターネット開示を使えば、最短即日で自身の信用情報を1,000円前後の手数料で確認可能。
- 要点3:延滞情報は完済から「5年」、自己破産情報は最長「7年」で抹消され、民間業者による人為的な情報削除は絶対にできない。
【2026年最新】ブラックリストの正体と自分が載っているか確認する基本知識
金融事故を起こした個人の一覧表のようなリストが存在するわけではありません。私たちが日常的に使う「ブラックリストに載る」という表現は、個人信用情報機関に「返済の遅延」や「債務整理」などのネガティブな履歴(異動情報)が記録された状態を指します。
国内には主に3つの個人信用情報機関が存在し、それぞれ加盟している業界が異なります。
- CIC(割賦販売法・貸金業法指定信用情報機関):主にクレジットカード会社、信販会社、大手携帯キャリア(端末の割賦販売)が加盟。
- JICC(日本信用情報機構):主に消費者金融、信販会社、ネット系金融機関が加盟。
- KSC(全国銀行個人信用情報センター):都市銀行、地方銀行、信用金庫、ネット銀行、農協などが加盟。
これら3機関は「CRIN(クリン)」および「FINE」と呼ばれるネットワークを通じて、延滞情報や過剰貸付に関するデータを相互に共有しています。したがって、「銀行でトラブルを起こしたからクレジットカード会社で作ればいい」という抜け道は通用しない仕組みになっています。
信用情報機関(CIC・JICC・KSC)での確認手順とスマホ即日開示の真相
審査落ちの理由を特定するには、自分が利用した金融サービスがどの機関に加盟しているかを把握し、該当する信用情報機関へ「情報開示請求」を行うのが最も確実なアプローチです。2026年現在の各機関の具体的な開示手順は以下の通りです。
1. CIC(シー・アイ・シー)のネット開示手順
クレジットカードや携帯本体の分割払いの状況を確認したい場合、CICのインターネット開示が最もスピーディーです。スマートフォンのブラウザから専用サイトにアクセスし、以下のステップで進めます。
- 受付番号の取得(クレジットカード会社の登録電話番号から専用ダイヤルへ発信)
- 画面上で本人情報の入力および利用規約の同意
- 手数料(500円〜1,000円程度)の決済(クレジットカードまたはキャリア決済など)
- PDF形式の「信用情報開示報告書」を即時ダウンロード
2. JICC(日本信用情報機構)のスマホアプリ開示
消費者金融やキャッシングの利用履歴を確認する場合は、JICCの公式スマートフォンアプリを利用します。マイナンバーカードや運転免許証を用いたオンライン本人確認(eKYC)を行い、申込完了後、最短数時間から翌営業日にはアプリ内で開示結果を確認できます。
3. KSC(全国銀行個人信用情報センター)のオンライン開示
住宅ローンや銀行カードローンの履歴を管理するKSCも、インターネット開示サービスを提供しています。マイナンバーカードとスマートフォン(公的個人認証サービス対応端末)があれば、自宅にいながら数日で電子開示通知書が届きます。
「無料で確認できる」は本当か?ブラックリスト無料確認の真相と手数料
ネット検索を行っていると「ブラックリストに載っているか無料で診断」「ブラック履歴を完全に消去します」といった広告を見かけることがありますが、これらには十分な注意が必要です。
公的な信用情報機関(CIC・JICC・KSC)で自分の信用情報を開示する場合、手数料(1回あたり500円〜1,000円前後)の支払いが法律および規定により必須となっています。無料で信用情報を開示してくれる公的機関は存在しません。
「無料診断」を謳う非公式のサイトやアプリは、個人情報を不正に収集して悪質な貸金業者へ横流しするリストマーケティング業者や、フィッシング詐欺であるケースが極めて高いため、安易に氏名や勤務先、生年月日を入力してはなりません。また、「お金を払えば信用情報のキズを消せる」と持ちかける業者も100%詐欺です。信用情報は客観的な取引事実に基づき厳密に管理されているため、第三者が人為的に書き換えることは不可能です。
クレジットカード審査落ちやローンが通らない決定的な理由と携帯料金滞納の罠
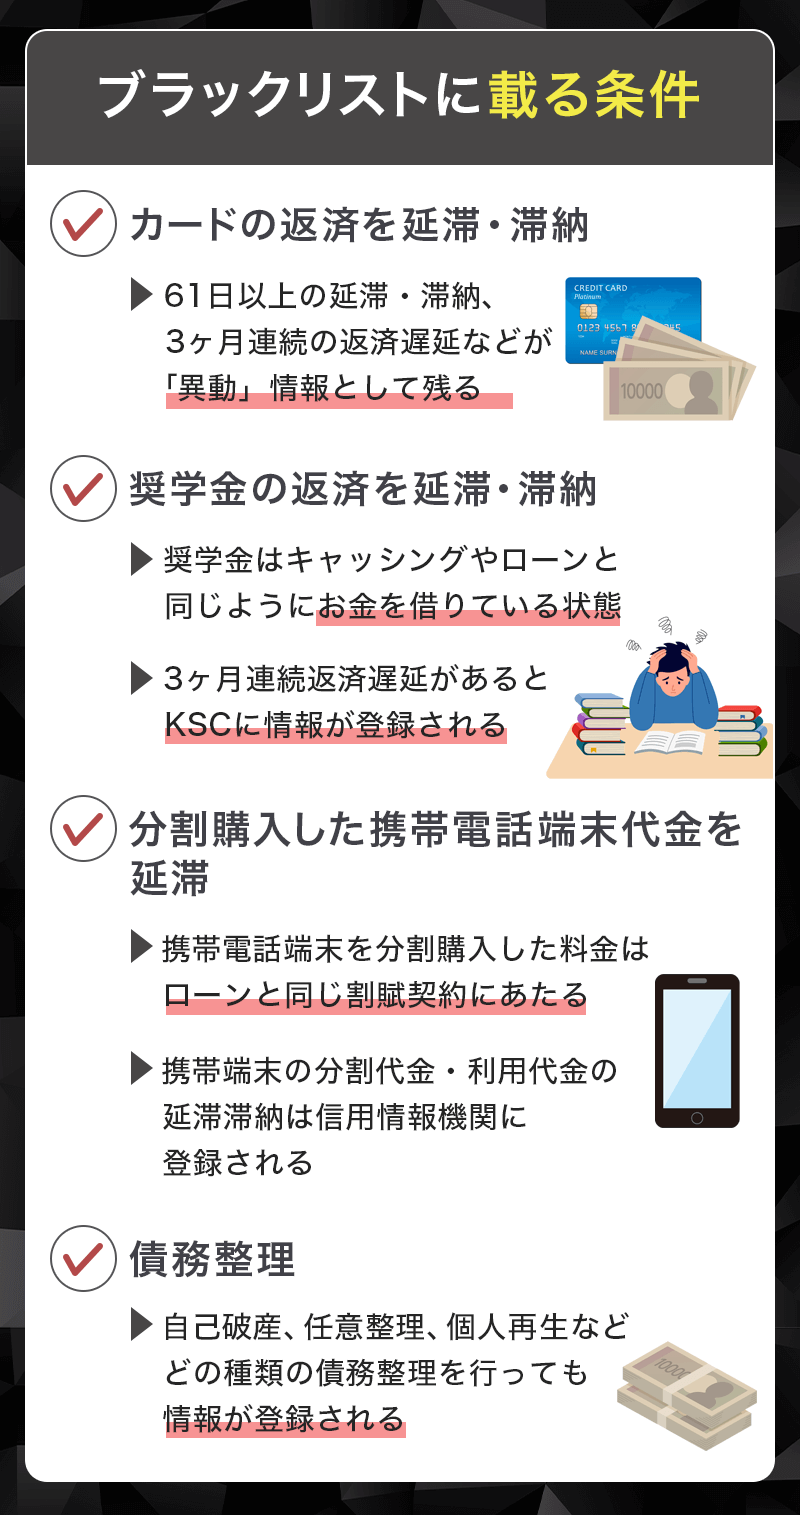
住宅ローンやクレジットカードの審査に落ちる背景には、本人が無自覚のまま信用情報に傷をつけてしまっているケースが多々あります。代表的な原因は以下の通りです。
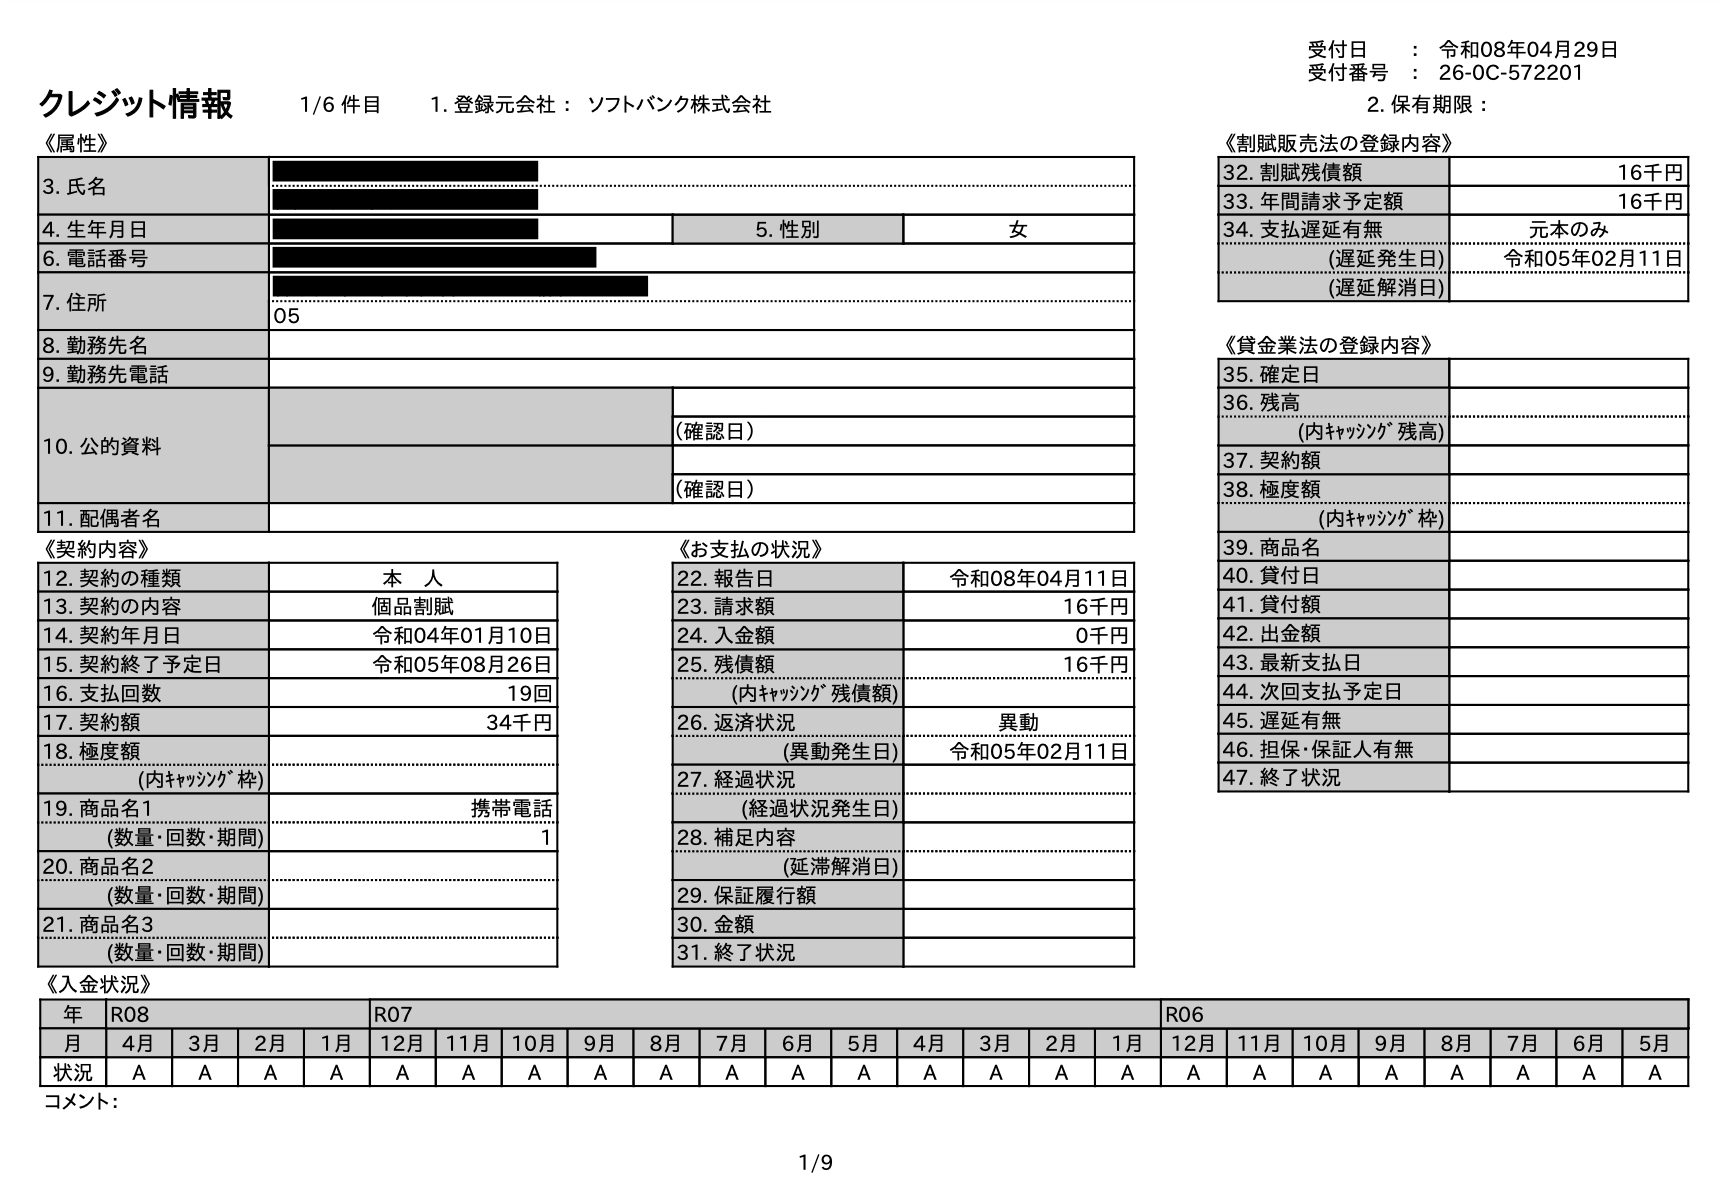
特に見落としがちなのが、スマートフォンの通信料金と一緒に支払っている「端末代金の分割払い(割賦)」の滞納です。単なる通信費の未払いであれば信用情報機関には登録されませんが、最新スマートフォンのように本体代金を24回や48回払いで購入している場合、それは「割賦販売契約(ローン)」となります。
支払期日から「61日以上」または「3ヶ月以上」支払いが遅れると、CICなどの信用情報に「異動」と記載され、いわゆるブラック状態が確定します。「少額の請求だから大丈夫だろう」という油断が、数年後の住宅ローン審査落ちという重大な結果を招く要因になっています。
また、短期間(1ヶ月以内など)に複数のクレジットカードやカードローンに一斉に申し込む「申し込みブラック」も、返済能力を疑われて審査落ちする代表的なパターンです。
ブラックリスト情報はいつ消える?抹消までの期間と自己破産の現在
一度登録されてしまった事故情報がどのくらいの期間で消えるのかは、金融トラブルの種類と信用情報機関によって明確に定められています。
- 支払遅延・延滞情報:延滞している債務を「完全に完済した日」から5年間
- 任意整理・個人再生:手続き完了・完済から5年間
- 自己破産(CIC・JICC):免責確定から5年間
- 自己破産(KSC):官報公告情報として免責確定から最長7年間
注意すべきポイントは、カウントの起点となるのが「延滞を起こした日」ではなく「滞納分を完済した日」であるという点です。放置している限り、何年経過しても異動情報は消えません。
信用情報の傷を治す唯一の方法は、「未払い金を速やかに完済し、定められた年数が経過するのを待つこと」以外にありません。期間経過後は自動的にデータが消去され、過去の事故情報が理由で審査に落ちることはなくなります。
【ブラックリスト確認】に関するよくある質問(FAQ)
Q1:信用情報を開示請求した事実自体が、その後のカード審査に悪影響を与えますか?
A1:悪影響を与えることは一切ありません。情報開示請求は本人の正当な権利であり、開示した事実が金融機関の与信判断で不利に働くことはありませんので安心して手続きを行ってください。
Q2:延滞を解消してから5年経てば、以前トラブルを起こした同じ会社で再びカードを作れますか?
A2:信用情報機関のデータが消えても、トラブルを起こした会社社内に残る「社内ブラック(内部情報)」は半永久的に残ることが一般的です。信用情報回復後は、過去に延滞したことのない別のカード会社や金融機関を選ぶのが基本です。
Q3:自分がブラックリストに入っているか、家族や職場に知られるリスクはありますか?
A3:本人以外が信用情報を勝手に開示することは委任状がない限り不可能です。また、オンライン開示を選択すれば郵送物も発生しないため、同居の家族や勤務先へ情報開示の事実が知られるリスクはありません。
まとめ:信用情報を正しく把握して将来の審査に備えるロードマップ
審査落ちの原因が分からないまま手当たり次第に別のローンやカードへ申し込む行為は、信用状態をさらに悪化させる悪循環を生み出します。審査に不安がある場合は、まず自身でCICやJICCのスマホ開示を行い、客観的な事実関係を把握することが解決への第一歩です。
もし異動情報が記録されていたとしても、未払い金を直ちに清算して誠実な返済実績を積み上げれば、一定期間の経過とともに信用は確実に回復します。日々の公共料金やスマホ代金の引き落としを徹底管理し、クリーンな信用情報を保つことが、将来の大きなライフイベントを有利に進める鍵となります。 (出典: ブラック リスト 確認(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。